 TechAnalyzer Pro
Moderna Inc MRNA
Ricerca azionaria in un linguaggio semplice · A partire dal 01 nov 2026 · aggiornato una volta alla settimana, dopo la chiusura della settimana di negoziazione
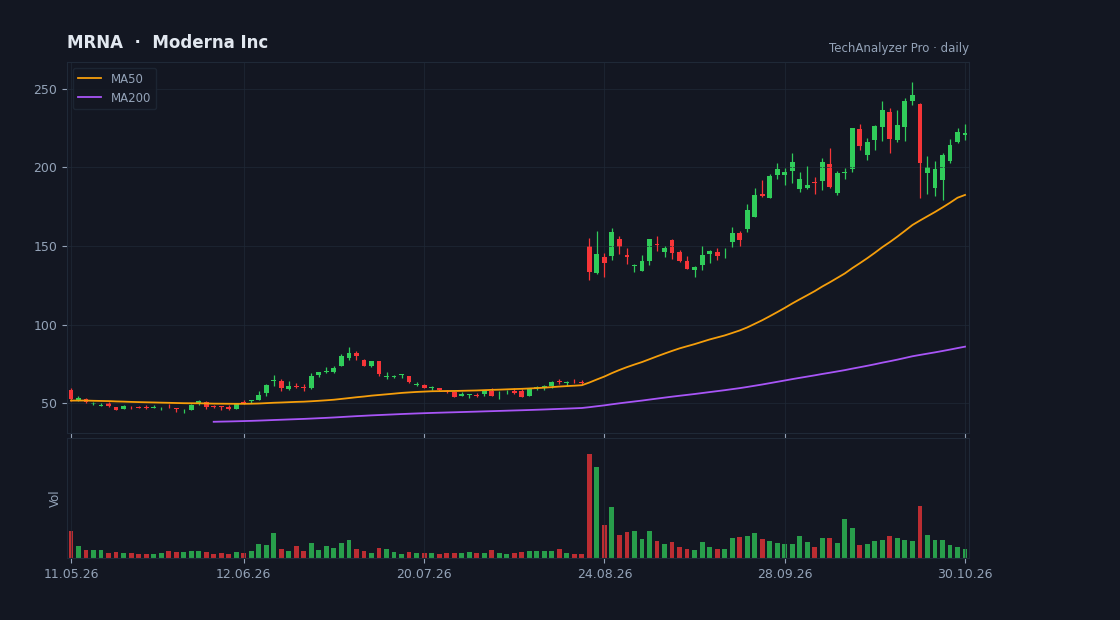
Daily candles, 50 and 200-day averages and volume · updated every trading day · click to open the live chart
La conclusione
Moderna viene scambiata vicino a $221,72 con una capitalizzazione di mercato di circa $88,5 miliardi, mentre l'ultimo trimestre ha generato un fatturato di $145 milioni e una perdita di $782 milioni. Il titolo è attualmente guidato dai dati del trial oncologico Merck piuttosto che dai risultati attuali: un rapporto prezzo-vendite di 39,7 rispetto a una mediana di settore di 5,5 presuppone che l'oncologia diventi un motore di fatturato significativo. Nel frattempo l'azienda brucia liquidità (flusso di cassa libero negativo di $563 milioni nell'ultimo trimestre), detiene $5,1 miliardi di liquidità con circa 9,8 trimestri di runway, e il target medio degli analisti è $138,37. La tensione centrale: dati clinici forti rispetto alla produzione complessa uno-paziente-alla-volta, perdite in corso e un prezzo elevato.
Una spiegazione dei meccanismi basata sui fatti in questa pagina, non un consiglio.
Cosa fa l'azienda
Moderna Inc è una società large-cap nel settore Healthcare (Biotecnologie), con un valore di mercato di $88,5B, con sede negli USA.
Impiega circa 4.700 persone ed è quotata dal 7 dicembre 2018.
Moderna, Inc., una società di biotecnologie, fornisce medicinali a RNA messaggero negli Stati Uniti, Europa e a livello internazionale. I vaccini respiratori dell'azienda includono Spikevax, mNEXSPIKE, mRESVIA, COVID, RSV, influenza stagionale, vaccini combinati e pandemici; i vaccini latenti comprendono citomegalovirus, virus di Epstein-Barr e vaccini contro l'HIV; i virus enterici includono norovirus; i vaccini di sanità pubblica consistono in vaccini Zika, Nipah e Mpox; e vaccini contro malattie batteriche, come i vaccini contro la malattia di Lyme. Fornisce anche terapeutici oncologici, come intismeran autogene, terapia dell'antigene tumorale, engager di cellule T e potenziatore di terapia cellulare; e prodotti per malattie rare, inclusi acidemia propionico e metilmalonico, e fibrosi cistica.
Economico o costoso? relativamente costoso
L'azienda è in perdita, quindi non ha alcun P/E: confrontiamo invece il prezzo di vendita.
Il suo rapporto prezzo-vendite (P/S) è 39,7 rispetto a 5,5 per la mediana del settore Healthcare nel nostro universo (25 società) — relativamente costoso.
I ricavi crescono del 2% rispetto allo stesso trimestre dell’anno scorso.
Il prezzo target medio degli analisti è 138,37, 38% al di sotto del prezzo attuale (loro opinione, non la nostra).
Il titolo si trova al 86% del suo range su un anno (0% = il minimo, 100% = il massimo).
I rischi
- • L'azienda è in perdita, e la sua liquidità copre circa 10 trimestri al tasso di burn attuale.
- • Esce più denaro di quello che entra (flusso di cassa libero negativo).
- • Il titolo è più volatile della media (beta 1,1) — grandi movimenti giornalieri in entrambe le direzioni.
- • Rapporto trimestrale tra 5 giorni (2026-11-06) — un giorno in cui il titolo può muoversi molto.
Punti di forza
- ✅ Più contanti che debiti.
Di cosa parla il mercato questa settimana
Dati positivi del trial al cancro incontrano un declassamento di valutazione, giorni prima del report trimestrale.
- Moderna e Merck hanno riportato dati di fase 3 per il loro vaccino personale al cancro: rischio inferiore del 42% di ricorrenza o morte nel melanoma, aggiunto a Keytruda. [2]
- William Blair ha declassato il titolo a Market Perform sulla valutazione, notando che è in rialzo del 545% anno-to-date e quasi del 250% dalla notizia del trial ad agosto. [1]
- I risultati Q3 sono previsti il 6 novembre; il consenso degli analisti è una perdita di $1,37 per azione e un fatturato di circa $889 milioni, in calo del 12,5% anno su anno. [3]
- La terapia è prodotta un paziente alla volta, creando una sfida di scale-up complessa e costosa, secondo la revisione dell'investitore. [2]
- Il partner Merck ha superato le stime Q3 e ha rialzato il suo outlook di profitto 2026; le vendite di Keytruda sono salite del 6%. [5] [6]
Di seguito è riportato solo un riepilogo degli articoli, ogni punto con la relativa fonte. Non una previsione, non una raccomandazione.
Cosa guardare
- Il report Q3 il 6 novembre e il consenso per una perdita di $1,37 per azione su un fatturato di circa $889 milioni. (2026-11-06) [3]
- Ciò che il management dice sulla call riguardo i timeline normativi e la preparazione produttiva per la terapia personalizzata. (2026-11-06) [2]
- Se più analisti cambiano rating o target dopo il declassamento guidato dalla valutazione di William Blair. [1]
- Il tasso di cash burn nel prossimo report rispetto ai $5,1 miliardi di liquidità e circa 9,8 trimestri di runway. (2026-11-06)
Cosa è cambiato questa settimana
Nell'ultima settimana il titolo è salito del 10,8% (a confronto: S&P 500 -0,6%, settore ETF XLV +3,1%).
Le novità di questa settimana
- Analisti di rilievo questa settimana: Broadcom, Moderna e Abbott tra i preferiti seekingalpha.com · 2026-10-31
Un riepilogo settimanale di analisti: William Blair ha declassato Moderna a Market Perform sulla valutazione dopo un rialzo anno-to-date del 545%. source ↗ - Come gli investitori stanno reagendo ai dati del vaccino melanoma di fase 3 di Moderna finance.yahoo.com · 2026-10-31
Una revisione della reazione degli investitori ai dati di fase 3 melanoma: riduzione del 42% nella ricorrenza o morte, 38% nella metastasi distante, insieme alle sfide della produzione personalizzata. source ↗ - Anteprima degli utili: i guadagni di Moderna (MRNA) Q3 dovrebbero diminuire finance.yahoo.com · 2026-10-30
Un'anteprima degli utili: il consenso prevede una perdita di $1,37 per azione e un fatturato di $888,8 milioni per Q3, da segnalare il 6 novembre. source ↗ - GSK vs. Moderna: quale titolo biotech large-cap offre più crescita? finance.yahoo.com · 2026-10-29
Un confronto GSK versus Moderna: GSK si basa su medicinali specialistici e vaccini in crescita del 14%, mentre Moderna si espande nell'oncologia con Merck. source ↗ - Utili e vendite Q3 MRK superano le stime, la visione EPS 2026 rialzata, titolo in rialzo finance.yahoo.com · 2026-10-29
Merck ha riportato un EPS rettificato di $2,49 e un fatturato di $18,09 miliardi nel Q3, superando le stime, e ha rialzato il suo outlook 2026. source ↗ - Merck sale del 5% sui guadagni, superando i problemi del vaccino al cancro finance.yahoo.com · 2026-10-29
Le azioni Merck sono salite del 5% dopo un superamento delle vendite e un outlook annuale rialzato, nonostante le domande intorno al vaccino al cancro. source ↗
Cosa è cambiato rispetto alla settimana scorsa
Questo è il primo riepilogo per questo titolo; dalla prossima settimana questa sezione mostra cosa è cambiato.
Una descrizione dei fatti derivanti dai documenti depositati e dal mercato, non un consiglio di investimento o una raccomandazione. "Economico" e "costoso" sono sempre relativi al gruppo di confronto.